Dra. C. Maelia E. Pérez Silveira.
Una de las características que identifica a las Sociedades de Responsabilidad Limitada, forma jurídica que adoptan las MIPYMES en Cuba, es la composición del Capital por participaciones, en torno a las cuales frecuentemente se generan diversas interrogantes.
El capital constituye una cifra fija y convencional definida en los Estatutos de cualquier sociedad mercantil. En el caso de las sociedades de responsabilidad limitada, el capital se constituye a partir de la aportación de los socios, cuyos valores se reflejan mediante las correspondientes participaciones sociales.
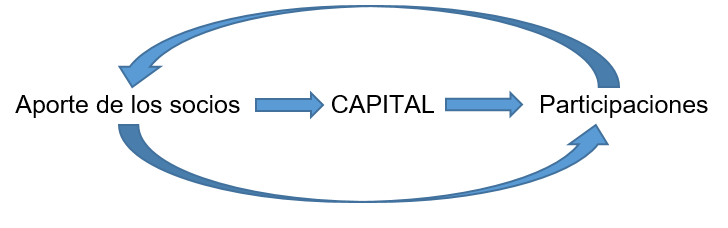
El artículo 26 de la Decreto-Ley 88/2024 sobre las micro, pequeñas y medianas empresas establece:
El capital social de la mipyme está dividido en participaciones sociales que son indivisibles y acumulables; las participaciones sociales atribuyen a los socios los mismos derechos, cuyo ejercicio está condicionado por sus aportaciones.
Si bien el artículo muestra algunos elementos en relación con las participaciones, otras se insertan en distintos artículos de la propia norma. En cada uno de ellos se colocan distintos elementos que en su conjunto permiten relacionar las características que cualifican las participaciones en una SRL para la creación de las MIPYMES en Cuba, siendo estas:
- Son las partes en las que se divide el capital de la sociedad.
- Son indivisibles.
- Son acumulables.
- Atribuyen los mismos derechos a todos los socios.
- No estarán representadas por títulos valores.
- Tienen un valor nominal.
- Su valor nominal puede variar.
- Deben estar numeradas. Tendrán una numeración correlativa.
- Pueden ser transmisibles de forma onerosa o gratuita.
Resulta de vital importancia tener en cuenta los elementos relativos a las participaciones en la SRL en interés de realizar su adecuada regulación en los Estatutos, así como conocer su trascendencia tanto para los socios, la sociedad misma y para terceros.
En próximas publicaciones abordaremos cada una de sus características.